Por Carmen Báguena Ferratges
Durante décadas, buena parte de la industria alimentaria ha trabajado sobre una premisa sencilla: conseguir que el consumidor elija un producto, lo consuma y vuelva a comprarlo.
Ahora aparece una variable que puede alterar esa lógica desde el origen: el apetito.
Los medicamentos basados en GLP-1, como semaglutida o tirzepatida, están transformando el tratamiento de la obesidad y plantean una pregunta relevante para la industria agroalimentaria:
¿Qué ocurre cuando una parte de los consumidores no solo quiere comer mejor, sino que sencillamente tiene menos hambre?
Menos hambre, menos comida, y una cesta de compra diferente.
El estudio «The No-Hunger Games: How GLP-1 Medication Adoption Is Changing Consumer Food Demand» (SSRN) analiza cómo cambian las compras de alimentación de los hogares estadounidenses cuando uno de sus miembros empieza a utilizar medicamentos GLP-1.
Seis meses después, los resultados revelan que el gasto del hogar en alimentación cae un 5,3 % de media, mientras que, en los hogares de mayores ingresos, la reducción llega al 8,2 %.
Algunas categorías registran descensos especialmente relevantes:
- Snacks salados: -11,5 %
- Bollería: -8,5 %
- Queso: -7,2 %
- Galletas: -7 %
- Refrescos: -6,8 %
Mientras que otras muestran pequeños incrementos:
- Yogures: +2,5 %
- Frutas y verduras: +1,5 %
- Barras nutricionales: +0,5 %
El escenario que plantean los GLP-1 introduce una ecuación diferente: menos volumen, mayor selectividad, mayor valor nutricional por ocasión de consumo.
Si un consumidor reduce la frecuencia con la que compra determinados snacks, refrescos o productos indulgentes, el efecto puede trasladarse del lineal a toda la cadena de alimentación: fabricantes, distribución, restauración y, aguas arriba, demanda de determinadas materias primas.
¿Un consumidor «GLP-1 friendly»?
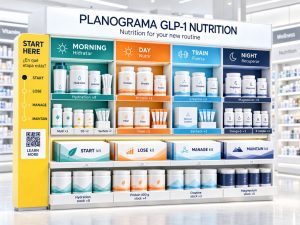
En Estados Unidos ya empieza a utilizarse la expresión «GLP-1 friendly» para describir alimentos dirigidos a consumidores que utilizan estos medicamentos.
En la UE, sin embargo, conviene ser prudentes. Las declaraciones nutricionales y de propiedades saludables están reguladas por el Reglamento (CE) 1924/2006. Expresiones como «alto en fibra» o «alto en proteínas» solo pueden utilizarse cuando cumplen las condiciones establecidas por la normativa, mientras que las declaraciones de propiedades saludables están sujetas a requisitos adicionales.
¿Moda farmacéutica o cambio estructural?
Todavía no tenemos la respuesta.
La evidencia sobre los efectos a largo plazo de los GLP-1 y sobre sus consecuencias para el consumo alimentario continúa evolucionando. Además, los datos de comportamiento proceden de hogares estadounidenses y no pueden trasladarse automáticamente al consumidor europeo.
Pero sí existe una señal suficiente para empezar a hacerse preguntas:
- ¿Qué categorías son más vulnerables y cuáles pueden beneficiarse?
- ¿Qué papel tendrán la proteína, la fibra, la saciedad o la densidad nutricional en la innovación?
- ¿Cómo cambiarán los formatos, las raciones y las ocasiones de consumo?
- ¿Y qué impacto tendrá todo ello sobre las materias primas y el conjunto de la cadena agroalimentaria?
Quizá uno de los grandes retos para la industria alimentaria en los próximos años sea precisamente ese: innovar para un consumidor que puede querer comprar menos, pero ser más selectivo en sus compras.
El mundo innova. Europa regula. Y entre ambas velocidades se abre una tensión cada vez más evidente: cómo impulsar la innovación alimentaria y farmacológica sin que la regulación llegue demasiado tarde —o demasiado pronto—. El verdadero reto será conseguir que ambas avancen al mismo ritmo.